

Il y a quelques années, parler de stablecoins en Afrique restait une conversation entre initiés. Aujourd’hui, ces monnaies numériques adossées au dollar occupent une place bien réelle dans les paiements en Afrique et ailleurs sur le continent. Un développeur à Abidjan se fait régler en dollars numériques par un client européen. Une commerçante à Lomé paie son fournisseur à Dubaï sans attendre son virement. Un étudiant à Accra garde une partie de son argent dans une devise qui ne bouge pas quand la monnaie locale se déprécie.
Ce n’est pas un effet de mode. C’est la réponse à un problème que la plupart des habitants du continent connaissent bien : envoyer ou recevoir de l’argent au-delà de sa frontière coûte cher, prend du temps, et ne marche pas toujours.
Qu’est-ce qu’un stablecoin, en une minute ?
Un stablecoin est une cryptomonnaie dont la valeur suit celle d’une monnaie classique, presque toujours le dollar américain. Un jeton vaut environ un dollar, aujourd’hui, demain et le mois prochain.
C’est toute la différence avec le bitcoin. Le bitcoin peut gagner ou perdre 15 % en une semaine, ce qui le rend un peu complexe pour payer un loyer ou une facture de marchandises. Le stablecoin, lui, ne cherche pas à monter. Il cherche à rester stable. C’est précisément pour cela que son nom est STABLECOIN.
Les deux plus utilisés sont l’USDT, émis par Tether, et l’USDC, émis par Circle. Ils circulent sur des blockchains publiques comme Tron, Ethereum ou BNB Chain. Selon le réseau utilisé, un envoi se règle en quelques secondes à quelques minutes, pour des frais qui vont de quelques centimes à quelques dollars.
Un stablecoin adossé au dollar : comment ça tient
La question que tout le monde se pose : qu’est-ce qui garantit qu’un jeton vaut bien un dollar ?
Comment un stablecoin adossé au dollar maintient-il sa valeur ?
Un stablecoin adossé au dollar américain vise à maintenir une valeur proche de 1 USD. Mais comment cette stabilité est-elle assurée ?
Le mécanisme repose notamment sur les réserves détenues par son émetteur. Lorsqu’un utilisateur achète des stablecoins, l’émetteur peut recevoir des fonds correspondants et émettre les jetons selon les règles de fonctionnement du stablecoin. Les réserves peuvent être constituées de liquidités, de bons du Trésor américain ou d’autres actifs autorisés, selon le modèle adopté.
L’objectif est de permettre aux détenteurs de stablecoins de disposer d’un actif dont la valeur reste proche de celle du dollar. Lorsque le prix d’un stablecoin s’écarte légèrement de cette valeur sur le marché, les opérations d’achat, de vente ou de rachat peuvent contribuer à le rapprocher de son niveau cible, selon les mécanismes prévus et les conditions de marché.
La stabilité d’un stablecoin ne dépend donc pas uniquement de sa technologie. Elle repose également sur la qualité de ses réserves, la capacité de son émetteur à honorer ses engagements et la confiance des utilisateurs dans son fonctionnement.
Les limites des paiements transfrontaliers en Afrique
Effectuer un paiement entre deux pays africains peut s’avérer complexe, notamment lorsque les monnaies, les infrastructures financières et les intermédiaires impliqués diffèrent. Un transfert entre Lagos et Dakar, par exemple, peut nécessiter plusieurs opérations avant que le bénéficiaire ne reçoive effectivement les fonds.
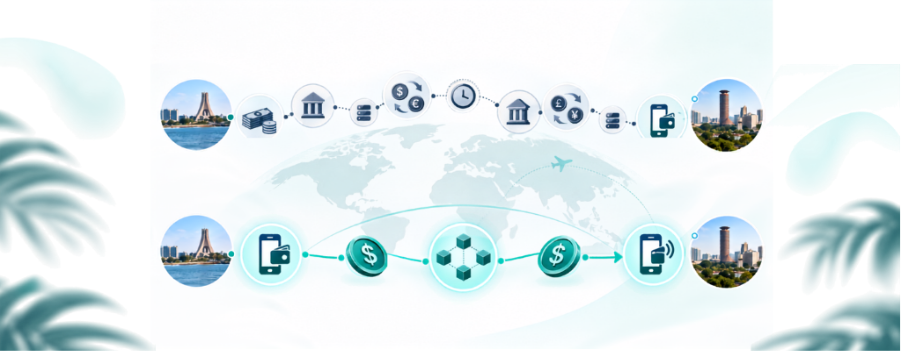
Les paiements transfrontaliers traditionnels peuvent impliquer plusieurs intermédiaires financiers, des conversions de devises et des procédures de vérification. Selon le corridor et les prestataires utilisés, ces étapes peuvent entraîner des délais supplémentaires, des frais cumulés et une expérience de paiement moins fluide.
La diversité des monnaies africaines constitue également un enjeu. Le naira nigérian, le cedi ghanéen, le franc CFA et le shilling kényan n’ont pas tous la même liquidité ni les mêmes mécanismes de conversion. L’absence de marché direct ou de mécanismes de règlement facilement accessibles entre certaines devises peut compliquer les transactions.
Comment les stablecoins peuvent simplifier ces transferts
Les stablecoins adossés au dollar offrent une autre manière de transférer de la valeur. Plutôt que de déplacer directement une monnaie locale vers une autre, les parties peuvent utiliser un même actif numérique comme intermédiaire de règlement.
L’expéditeur acquiert des stablecoins, les transfère au bénéficiaire sur un réseau blockchain, puis celui-ci peut les conserver, les convertir ou les revendre contre sa monnaie locale, selon les services disponibles dans son pays.
Cette approche peut réduire certaines étapes du transfert, faciliter les opérations en dehors des circuits bancaires traditionnels et accélérer le règlement. Toutefois, elle ne supprime pas nécessairement tous les frais, les contraintes réglementaires ou les besoins de conversion en monnaie locale. Son efficacité dépend notamment du réseau utilisé, de la liquidité disponible et des prestataires qui assurent l’entrée et la sortie des fonds.
Pourquoi les stablecoins suscitent-ils un intérêt croissant en Afrique de l’Ouest ?
L’Afrique de l’Ouest présente plusieurs caractéristiques qui peuvent favoriser l’adoption des stablecoins, notamment l’USDT, un actif numérique conçu pour suivre la valeur du dollar américain. Dans une région où les échanges transfrontaliers, l’accès aux devises et la préservation de l’épargne constituent des enjeux importants, ces actifs offrent des possibilités nouvelles.
Trois facteurs permettent de mieux comprendre cet intérêt.
1. Un accès numérique à une valeur de référence en dollar
Dans certains pays, l’accès aux devises étrangères par les circuits traditionnels peut être soumis à des contraintes de disponibilité, de réglementation ou de procédures bancaires. Les stablecoins adossés au dollar proposent une alternative numérique : ils peuvent être achetés et détenus depuis un portefeuille crypto, sous réserve de l’accès aux plateformes et aux services autorisés.
Cette possibilité intéresse notamment les utilisateurs qui souhaitent effectuer des transactions en valeur dollar ou conserver une exposition à cette monnaie sans nécessairement détenir des billets ou un compte bancaire en dollars.
2. La recherche de stabilité face aux fluctuations monétaires
Dans les économies confrontées à une dépréciation de leur monnaie, certains utilisateurs cherchent à préserver une partie de leur pouvoir d’achat en détenant des actifs libellés dans une monnaie de référence plus stable.
Un stablecoin adossé au dollar peut répondre à ce besoin. Il ne génère pas automatiquement de rendement et ne garantit pas l’absence de pertes, mais il vise à maintenir une valeur proche du dollar. Son intérêt dépend donc notamment de la solidité de ses réserves, de la fiabilité de son émetteur et des conditions de conversion vers la monnaie locale.
3. Une population connectée et des usages financiers numériques en progression
L’essor des smartphones, des portefeuilles numériques et des services financiers accessibles depuis une application facilite l’utilisation des actifs numériques. Les utilisateurs peuvent ainsi accéder à des services de transfert, de conservation et de conversion de valeur sans passer systématiquement par une agence bancaire.
Cette évolution des usages numériques crée un environnement favorable à l’expérimentation et à l’adoption des stablecoins, même si leur utilisation reste dépendante de l’accès à Internet, des compétences numériques, de la liquidité et du cadre réglementaire de chaque pays.
Le mobile money avait déjà préparé le terrain
L’un des facteurs qui peuvent faciliter l’adoption des stablecoins en Afrique de l’Ouest est l’expérience déjà acquise avec le mobile money. Depuis plus d’une décennie, des millions de personnes utilisent leur téléphone pour envoyer et recevoir de l’argent, payer des biens et services, ou conserver un solde numérique accessible auprès d’un réseau d’agents.
Ces usages ont progressivement installé de nouveaux réflexes financiers : gérer son argent depuis un téléphone, effectuer des transactions sans passer par une agence bancaire et utiliser une valeur numérique pour les paiements du quotidien.
Les stablecoins s’inscrivent en partie dans cette continuité. Ils introduisent une nouvelle forme d’actif numérique, mais reposent sur des usages que de nombreux utilisateurs connaissent déjà. La principale différence réside dans la nature de l’actif et dans sa capacité à circuler au-delà des frontières, notamment lorsqu’il est adossé à une monnaie de référence comme le dollar.
Le mobile money n’a donc pas créé l’adoption des stablecoins, mais il a contribué à familiariser une partie de la population avec des services financiers accessibles directement depuis un téléphone.
Comment les stablecoins sont-ils utilisés au quotidien en Afrique ?
L’utilisation des stablecoins ne se limite pas aux achats directs auprès des commerces. Dans plusieurs marchés africains, leur intérêt se manifeste surtout dans les transferts internationaux, la réception de paiements et la conservation de valeur.
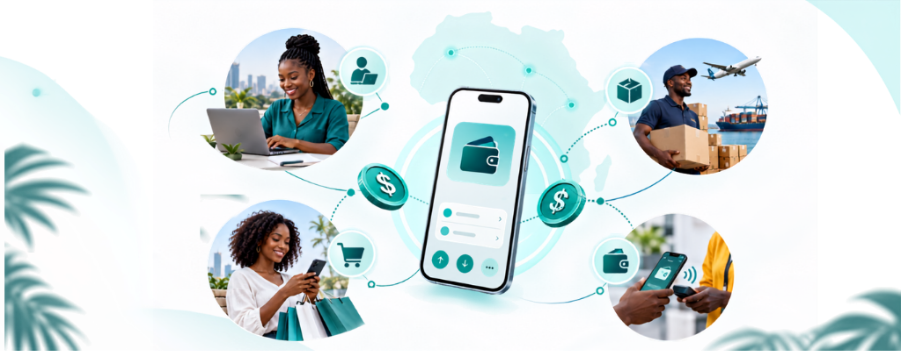
Freelances, commerçants et achats en ligne
Les professionnels qui travaillent avec des clients ou des entreprises situés à l’étranger peuvent utiliser des stablecoins comme moyen de recevoir des paiements internationaux. Pour certains freelances — développeurs, graphistes, monteurs vidéo ou rédacteurs — cette option peut constituer une alternative aux circuits de paiement traditionnels, notamment lorsque l’accès aux services traditionnels internationaux est limité ou que les délais de transfert sont importants.
Les stablecoins peuvent également être utilisés dans certaines opérations commerciales internationales. Des entreprises et des indépendants y ont recours pour transférer de la valeur à des partenaires ou fournisseurs situés à l’étranger, lorsque les plateformes et les réglementations locales le permettent.
Dans le commerce en ligne, leur utilisation peut aussi faciliter certains paiements internationaux. Un client situé dans un autre pays peut régler une facture en stablecoin sans que le vendeur et l’acheteur aient nécessairement recours à la même banque ou à la même monnaie nationale.
Enfin, certains utilisateurs les détiennent comme une forme d’exposition numérique au dollar. Ils peuvent ensuite convertir leurs stablecoins en monnaie locale lorsqu’ils souhaitent utiliser les fonds pour leurs dépenses courantes. Et aujourd’hui, plusieurs plateformes fiables permettent d’avoir des stablecoins directement avec le mobile money.
Ces usages montrent que l’intérêt des stablecoins en Afrique ne repose pas uniquement sur la possibilité de payer directement en magasin. Leur valeur se situe aussi dans leur capacité à faciliter la circulation et la conservation de valeur au-delà des frontières.
Quels sont les risques liés aux stablecoins ?
L’intérêt croissant pour les stablecoins ne doit pas faire oublier leurs limites. Leur utilisation comporte des risques liés à l’émetteur, au marché, à la réglementation et aux pratiques des utilisateurs.
La stabilité dépend notamment de l’émetteur
Un stablecoin adossé au dollar repose sur la capacité de son émetteur à maintenir les réserves et les mécanismes nécessaires à sa stabilité. Si ces réserves sont insuffisantes, mal gérées ou difficiles à mobiliser, le stablecoin peut perdre temporairement ou durablement sa parité avec le dollar.
Il est également important de distinguer les stablecoins adossés à des réserves d’autres modèles, notamment certains stablecoins algorithmiques. L’effondrement de TerraUSD en 2022 a montré les risques que peuvent présenter des mécanismes de stabilité reposant principalement sur des incitations et des mécanismes algorithmiques plutôt que sur des réserves traditionnelles.
Par ailleurs, certains émetteurs disposent de mécanismes permettant de bloquer ou de geler certains avoirs, notamment dans le cadre d’obligations légales ou de demandes des autorités compétentes. Un stablecoin n’offre donc pas nécessairement le même niveau de contrôle ou de confidentialité qu’une cryptomonnaie décentralisée.
Un cadre réglementaire encore en évolution
Le cadre applicable aux stablecoins varie selon les pays et continue d’évoluer. Les autorités cherchent notamment à renforcer les exigences en matière d’identification des utilisateurs, de lutte contre le blanchiment, de protection des consommateurs et de transparence des réserves.
Pour les utilisateurs comme pour les entreprises, la réglementation applicable dans le pays concerné constitue donc un élément à prendre en compte avant toute utilisation. Les conditions d’accès, les obligations des prestataires et les possibilités de conversion peuvent varier sensiblement d’un marché à l’autre.
Enfin, certains risques sont directement liés à l’utilisation des portefeuilles numériques. Une erreur d’adresse ou de réseau peut entraîner la perte des fonds et les transactions blockchain sont généralement difficiles, voire impossibles, à annuler. Les escroqueries et les fraudes restent également un risque important, en particulier dans les transactions réalisées directement entre particuliers.
Vers des paiements où la blockchain devient invisible
À mesure que les infrastructures se développent, l’évolution la plus importante pourrait être la disparition progressive de la blockchain de l’expérience utilisateur.
L’utilisateur n’aura pas nécessairement besoin de savoir quel réseau est utilisé, quel stablecoin circule derrière une transaction ou comment celle-ci est enregistrée. Il pourra simplement utiliser une application pour envoyer ou recevoir de l’argent, tandis que la blockchain fonctionnera en arrière-plan.
Cette évolution pourrait rapprocher davantage les stablecoins des services financiers déjà utilisés en Afrique, notamment le mobile money. Les portefeuilles numériques et les services de conversion pourraient ainsi devenir des interfaces permettant de passer plus facilement d’une monnaie locale à un actif numérique, puis d’un actif numérique à une autre monnaie.
Dans le même temps, les monnaies numériques émises ou explorées par les institutions publiques et financières pourraient également prendre une place croissante. Elles ne répondront pas nécessairement aux mêmes besoins que les stablecoins, mais leur développement contribuera à faire évoluer les infrastructures de paiement et les usages numériques en Afrique.
Stablecoins et paiements en Afrique : ce qu’il faut retenir
Les stablecoins répondent à plusieurs enjeux qui sont particulièrement importants dans le contexte africain : transferts transfrontaliers, accès à une valeur de référence en dollar, réception de paiements internationaux et circulation numérique de la valeur.
Leur intérêt ne repose donc pas uniquement sur la spéculation. Pour certains utilisateurs et certaines entreprises, ils constituent surtout un outil permettant de transférer ou de conserver de la valeur dans un environnement où les systèmes de paiement restent parfois fragmentés entre les pays.
Mais leur développement ne signifie pas la disparition des monnaies locales ni celle des infrastructures financières existantes. Les stablecoins viennent plutôt s’ajouter à cet écosystème, avec leurs avantages, leurs contraintes et leurs propres risques.
La prochaine étape sera probablement moins de savoir si les stablecoins peuvent être utilisés en Afrique que de comprendre dans quels usages ils apportent réellement une valeur ajoutée, dans quelles conditions et dans quel cadre réglementaire.
Pour les utilisateurs qui souhaitent acheter, vendre ou convertir des stablecoins vers des moyens de paiement locaux, IZICHANGE permet d’effectuer ces opérations dans plusieurs pays africains, avec un taux affiché avant la validation de la transaction.


